前編では、システムを構築する前に半年かけて業務を整理し、稼働後の二週間は工場に張り付いて「正しいデータが入る仕組み」を固めたプロセスをお伝えした。
「この取引先は仕事をたくさんくれるからありがたい」「付き合いも長いし、会社を支えてくれている」「工場が忙しいのだから、きっと儲かっているはずだ」。 こうした感覚は、どの会社にもあるのではないだろうか。
実際、この鉄工所でもそうだった。ところが、工程ごとの「実際原価」を正しく積み上げてみると、誰も予想していなかった結果が出た。
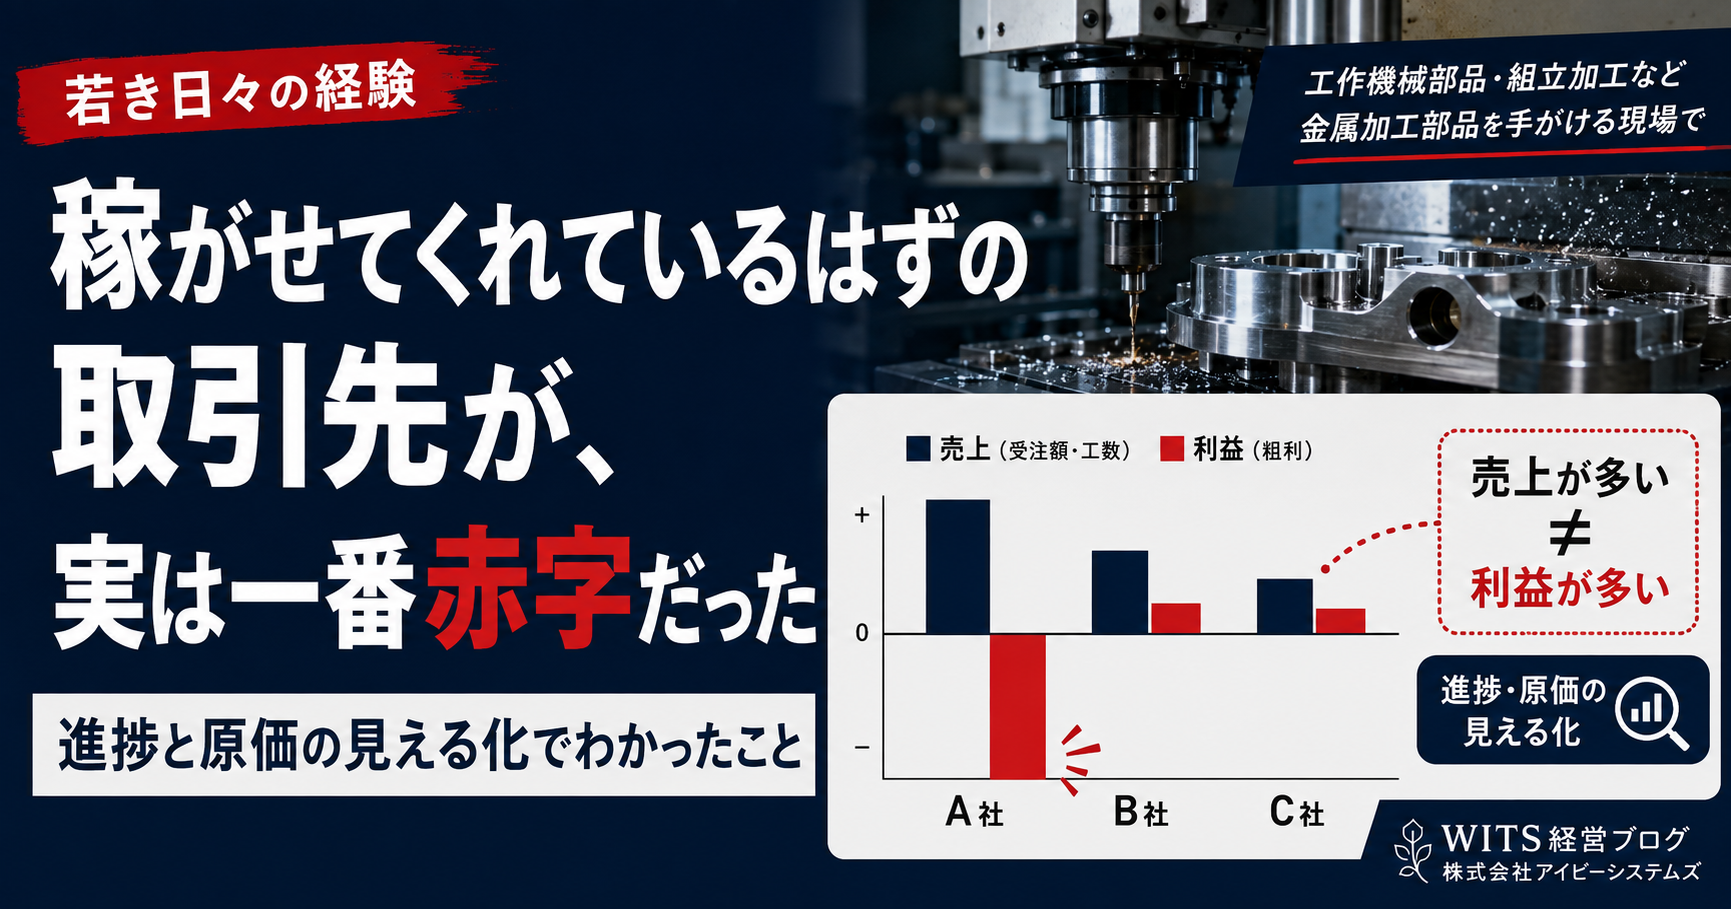
一番儲けさせてもらっていると思っていた取引先が、実は会社の中で最も大きな赤字を生んでいたのである。
「仕事があること」と「利益が出ること」は同じではない。この経験は、私に「数字で見ること」の重要性を強く教えてくれた。今回は、その衝撃の事実と、そこから学んだ「WITS整理法」の原点について語る。
目次
- 「儲けさせてもらっている」という錯覚の罠
- 「感覚」では決して見えない赤字の正体
- 実際原価をリアルタイムに把握する「仕組み」
- 数字が見えて初めて考えられる「次の一手」
- まとめ:WITS整理法につながった原価管理の思想
1. 「儲けさせてもらっている」という錯覚の罠
仕事をたくさんくれる取引先は、会社を儲けさせてくれている。社内の誰もがそう信じて疑わなかった。付き合いは長く、受注量も多い。ありがたい取引先だと、現場でも経営陣でも受け止められていた。
これは無理もない。毎月たくさん注文が入り、工場はフル稼働し、売上金額も大きい。そうなれば、「このお客様のおかげで会社が回っている」と感じるのは自然なことだ。
ところが、工程ごとの実際原価を集計してみると、結果はまったくの逆だった。その取引先の仕事が、会社の中で最も大きな赤字を生んでいたのである。
段取りにかかる時間、機械の稼働時間、材料費、外注費、検査の手間。これらを一つずつ積み上げると、受け取っている対価(売上)ではまったく足りていなかった。「仕事量が多いから儲かっている」ように見えて、実際には「仕事を受けるほど会社の利益が削られている」状態だったのだ。
「忙しい」と「儲かっている」は、決してイコールではない。 これは、正確な数字を出してみるまで絶対に気づけない事実だった。
2. 「感覚」では決して見えない赤字の正体
なぜこれまで赤字に気づけなかったのか。現場の「儲けさせてもらっている」という感覚がすべて間違っていたわけではない。安定して仕事を出してくれ、売上規模が大きい取引先をありがたいと感じるのは当然である。現場の感覚自体は、長年の経験から生まれた大切な知恵だ。
しかし、感覚だけでは見えないものがある。工程ごとの実際原価という「冷徹な物差し」を当てて初めて見える事実があるのだ。
- 「この加工だけ、どうしてこんなに時間がかかるのか?」
- 「この外注費は、そもそも見積もりに入っているのか?」
- 「材料支給だから儲かると思っていたが、実は段取り時間が長すぎるのではないか?」
数字を積み上げると、こうした疑問が次々と湧いてくる。 特に中小企業では、経営者や工場長が現場をよく知っているからこそ「この仕事は儲かっているはずだ」という経験則で判断しがちである。受注し、作り、納品し、請求書を出す。それで「仕事をやり切った」と安心してしまう。
しかし、本当に確認すべきはその先だ。 売上が大きいことと、利益が大きいことは違う。付き合いが長いことも、採算が良いことを保証してはくれない。むしろ、仕事量の多い取引先ほど、採算を間違えたときの影響(赤字の垂れ流し)は致命的になる。
3. 実際原価をリアルタイムに把握する「仕組み」
この事実が発覚したのは、受注から出荷までの工程と原価を、一つずつ記録する「仕組み」を作ったからである。
- 予定と実績の比較(予実管理) 受注時に、工程ごとの予定原価と予定工数を入力し、採算のシミュレーションを行う。作業が始まれば、今度は実績を入力する。各工程に実際どれだけの時間がかかったのか、外注費はいくらか。その差分を放置せず、次回の見積もりに反映させるサイクルを作った。
- バーコードによる工程の見える化 全工程をバーコードで管理し、作業の開始・終了時に読み取ることで「今、仕事がどこにあるか」をリアルタイムで把握できるようにした。お客様からの進捗の問い合わせにも即答でき、週に一度の工程会議の資料も一瞬で出せるようになった。
- 採算の細分化 工数や受入単価を随時入力し、材料支給、社内加工、外注など、仕事の種類ごとに採算を分けて分析した。
どの仕事で利益が出て、どの仕事で赤字が出ているのか。ここまで解像度を上げて初めて、原価管理は経営判断の武器になる。
4. 数字が見えて初めて考えられる「次の一手」
ここで大切なのは、見えた赤字を理由に「営業が悪い」「現場が遅い」と誰かを責めることではない。
「今まで見えなかったものが、見えるようになった」という事実こそが重要なのだ。赤字が見えたこと自体が問題なのではない。見えないまま、手遅れになるまで作り続けることの方がよほど恐ろしい。
信用できる数字が見えれば、次の一手を打てる。
- 価格(見積もり)を見直すのか
- 現場の工程や段取りを改善するのか
- 外注先や受注条件を変えるのか
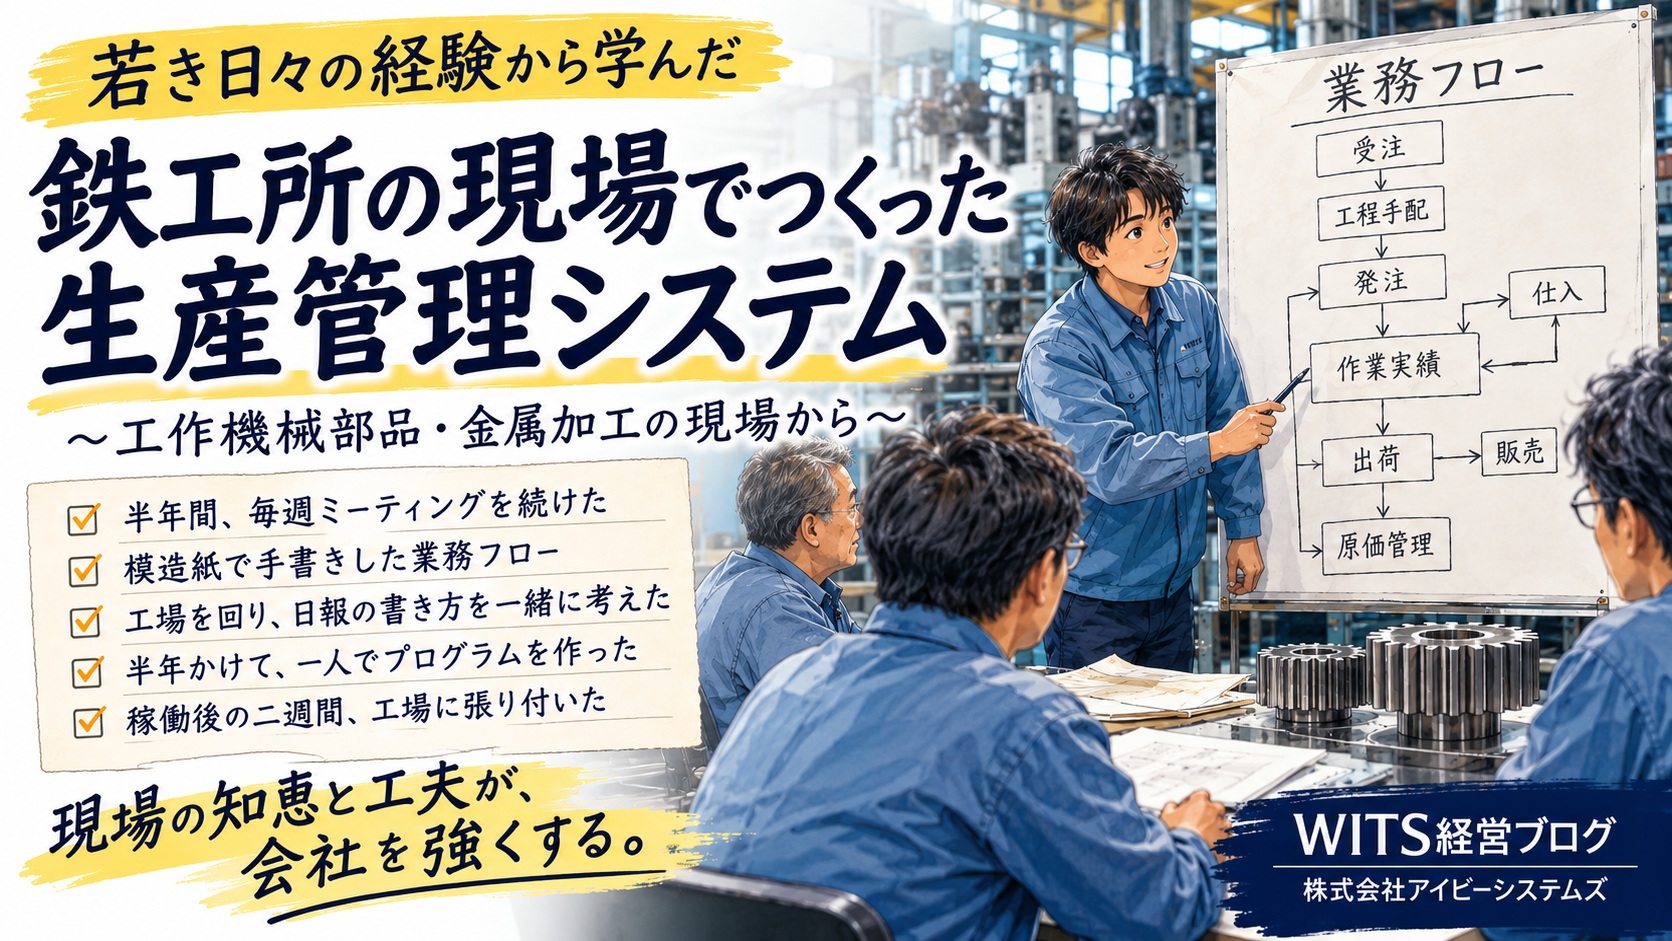
前編で書いた模造紙の業務フローも、半年かけて作ったシステムも、現場での地道な入力指導も、この「次の一手を考えるための数字」を弾き出すために行ったのだ。私たちSEだけでは到底たどり着けない。現場が日報を書き、工場長や営業が業務を整理してくれたからこそ、会社として「数字を見る意思」が形になったのである。
5. まとめ:WITS整理法につながった原価管理の思想
もし今、あなたの会社が「仕事はたくさんあるのに利益が残らない」「見積もりは出しているが実績と比べていない」という状態なら、最初から大きなシステムを入れる必要はない。
まずは一つの仕事について、「見積もり・材料費・実働時間・外注費・最終利益」を整理することだ。最初から完璧な原価管理を目指すのではなく、見えていないものを「一つ」見えるようにする。
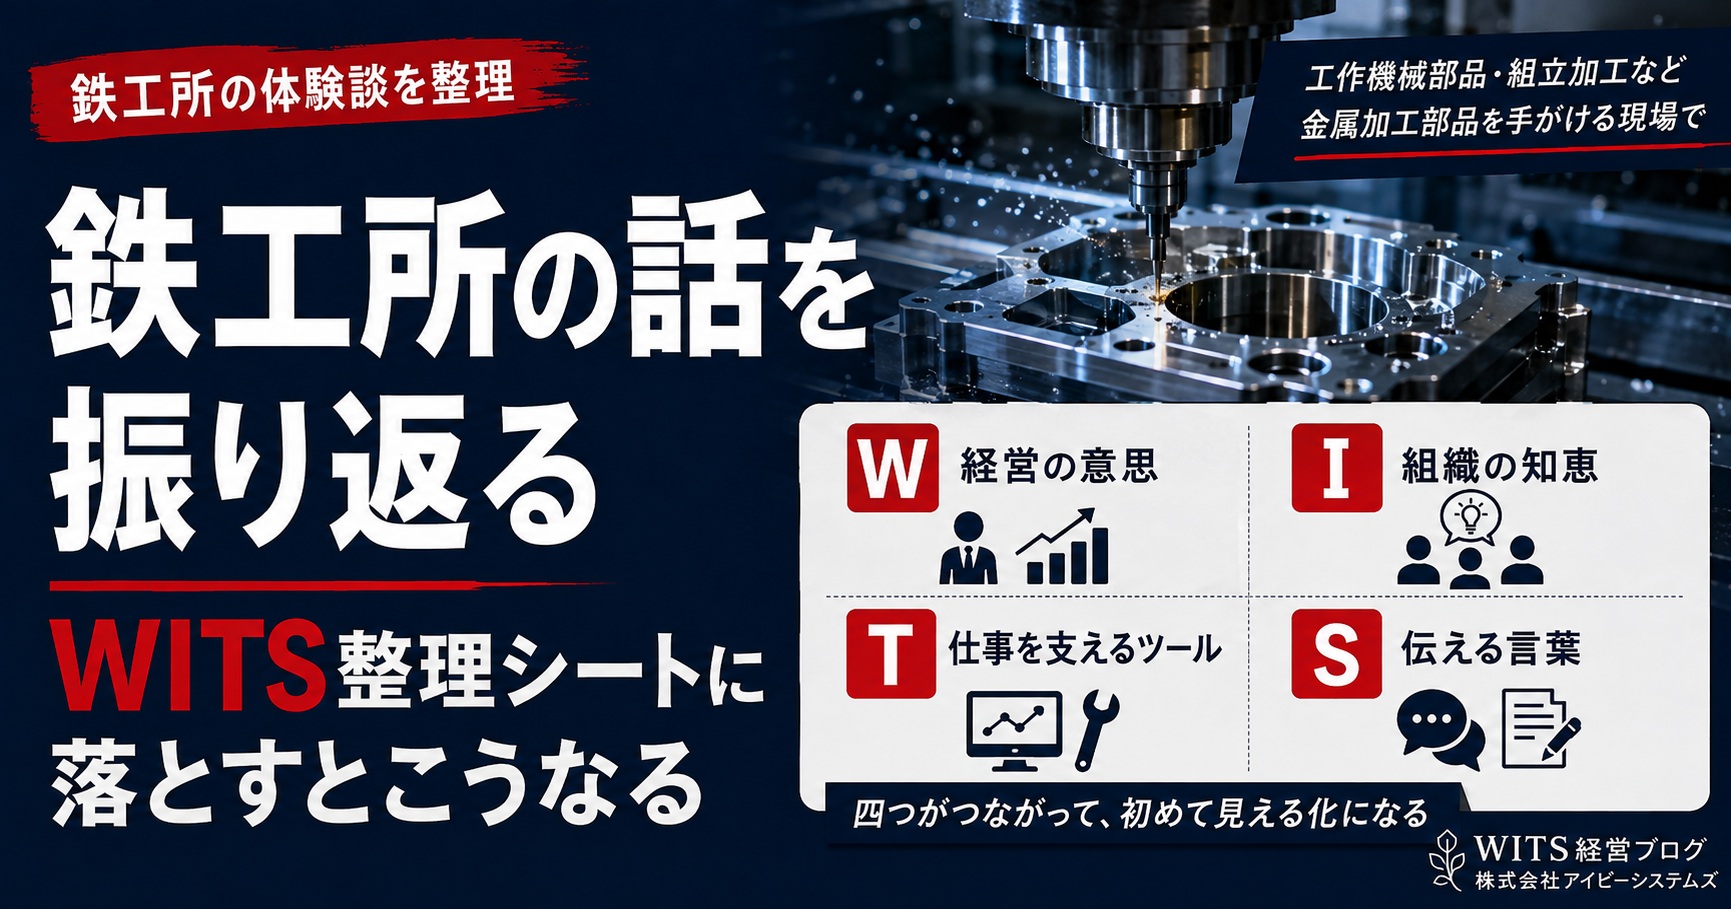
経営者には「会社をこうしたい」という意思がある。現場には「長年積み上げた知恵」がある。システムはそれを支える道具であり、売上や利益といった「数字」は、社内全員が同じ現実を見るための共通言語である。
この鉄工所での経験は、私が現在提唱している「WITS整理法」の原点となっている。 システムありきで考えるのではなく、まず業務の流れを見て、現場の話を聞き、どの数字を見ればよいのかを一緒に整理する。
「行動前にデザインすべし。走りながら改善すべし。」
システム開発とは、プログラムを作ることではなく、会社の真実を見える化し、経営と現場の未来をデザインする仕事なのである。
コメント